自動車の任意保険は本当に必要?補償内容・選び方・保険料の違いを中古車販売店が解説
車を購入するとき、「任意保険には入った方がいいの?」「対人・対物は無制限にするべき?」「中古車にも車両保険は必要?」と悩む方は少なくありません。
自動車保険には、法律で加入が義務付けられている自賠責保険と、自分で補償内容を選んで加入する任意保険があります。
しかし、自賠責保険に加入しているからといって、事故によるすべての損害が補償されるわけではありません。
この記事では、中古車販売店の視点から、任意保険の必要性、補償内容の違い、保険料を抑える方法、中古車購入時に注意したいポイントまで詳しく解説します。
任意保険と自賠責保険の違い
自賠責保険は、交通事故の被害者を救済するための強制保険です。
一方、任意保険は、自賠責保険だけでは補えない損害に備えるための保険です。
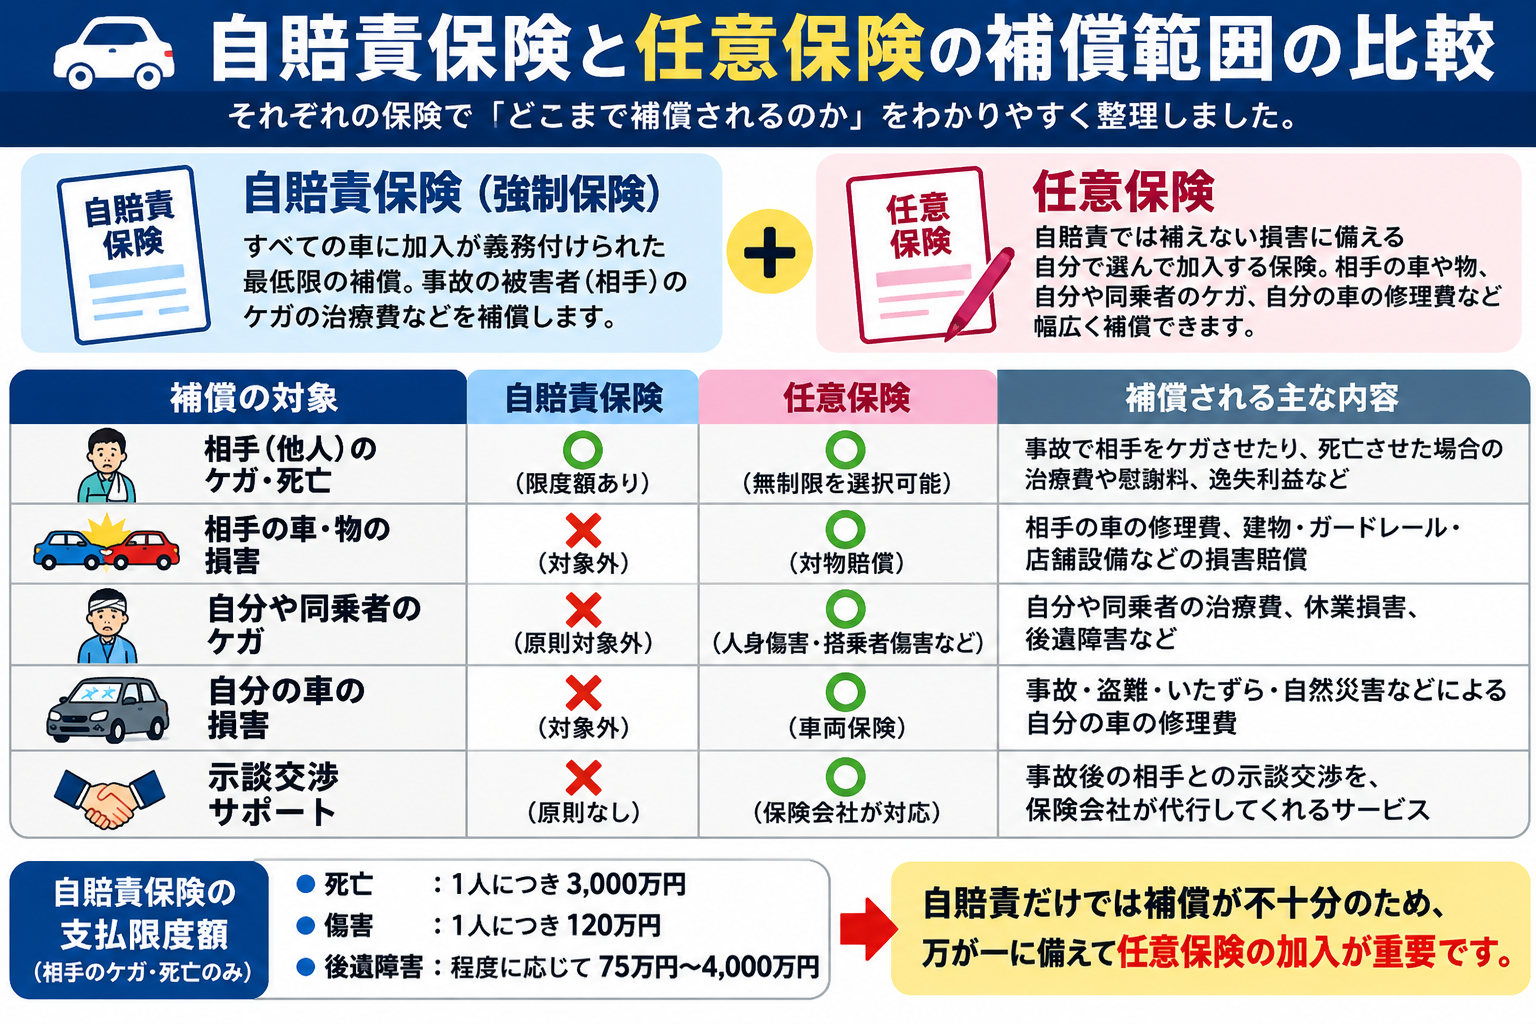
| 比較項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入義務 | 原則として義務 | 任意 |
| 相手のケガ | 限度額あり | 契約内容に応じて補償 |
| 相手の車・物 | 対象外 | 対物賠償で補償 |
| 自分のケガ | 原則対象外 | 人身傷害などで補償 |
| 自分の車 | 対象外 | 車両保険で補償 |
| 示談交渉サービス | 原則なし | 契約条件により利用可能 |
自賠責保険の支払限度額は、被害者1人につき死亡3,000万円、傷害120万円、後遺障害は程度に応じて75万〜4,000万円です。
重大事故では、この限度額を超える損害賠償が発生する可能性があります。
さらに、相手の車や建物などを壊した場合の対物賠償は、自賠責保険では補償されません。
そのため、任意保険は法律上の加入義務こそありませんが、車を運転するうえで非常に重要な備えといえます。
任意保険で知っておきたい主な補償
対人賠償責任保険
交通事故によって他人にケガをさせたり、死亡させたりした場合に、法律上の損害賠償責任を補償する保険です。
自賠責保険の支払限度額を超える部分を補う役割があります。
対人賠償は「無制限」を基本に考えることをおすすめします。
重大事故では賠償額が高額になることがあるため、保険料を抑える目的で補償限度額を低くすることは慎重に判断すべきです。
対物賠償責任保険
事故によって他人の車や建物、店舗設備などを壊した場合に、法律上の賠償責任を補償します。
例えば、交差点でほかの車に衝突した場合、車両の修理費だけでなく、事故によって生じた一定の営業損害などが賠償対象となることもあります。
対物賠償についても、無制限を基本に検討することが重要です。
人身傷害保険
事故によって自分や同乗者がケガをした場合などに、契約条件に応じて治療費、休業損害などの実際の損害を補償する保険です。
相手がいる事故だけでなく、単独事故などにも備えられる場合があります。
ただし、契約車両に搭乗中の事故だけを対象とするタイプと、車外の事故まで対象とするタイプがあるため、補償範囲を確認しましょう。
搭乗者傷害保険
契約車両に乗っている人が事故で死傷した場合に、契約で定められた金額が支払われる保険です。
人身傷害保険とは支払方式が異なります。
両方を付ける必要があるかは、家族構成や既存の生命保険・傷害保険なども踏まえて判断するとよいでしょう。
車両保険
事故などで自分の車が損傷した場合に、契約条件に応じて修理費などを補償する保険です。
車同士の衝突、単独事故、自然災害など、どこまで補償されるかは契約タイプによって異なります。
また、地震・噴火・津波による損害は、一般的な車両保険では原則として補償対象外です。
中古車にも車両保険は必要?
中古車購入時に特に悩みやすいのが車両保険です。
車両保険は、すべての中古車に必ず必要というわけではありません。
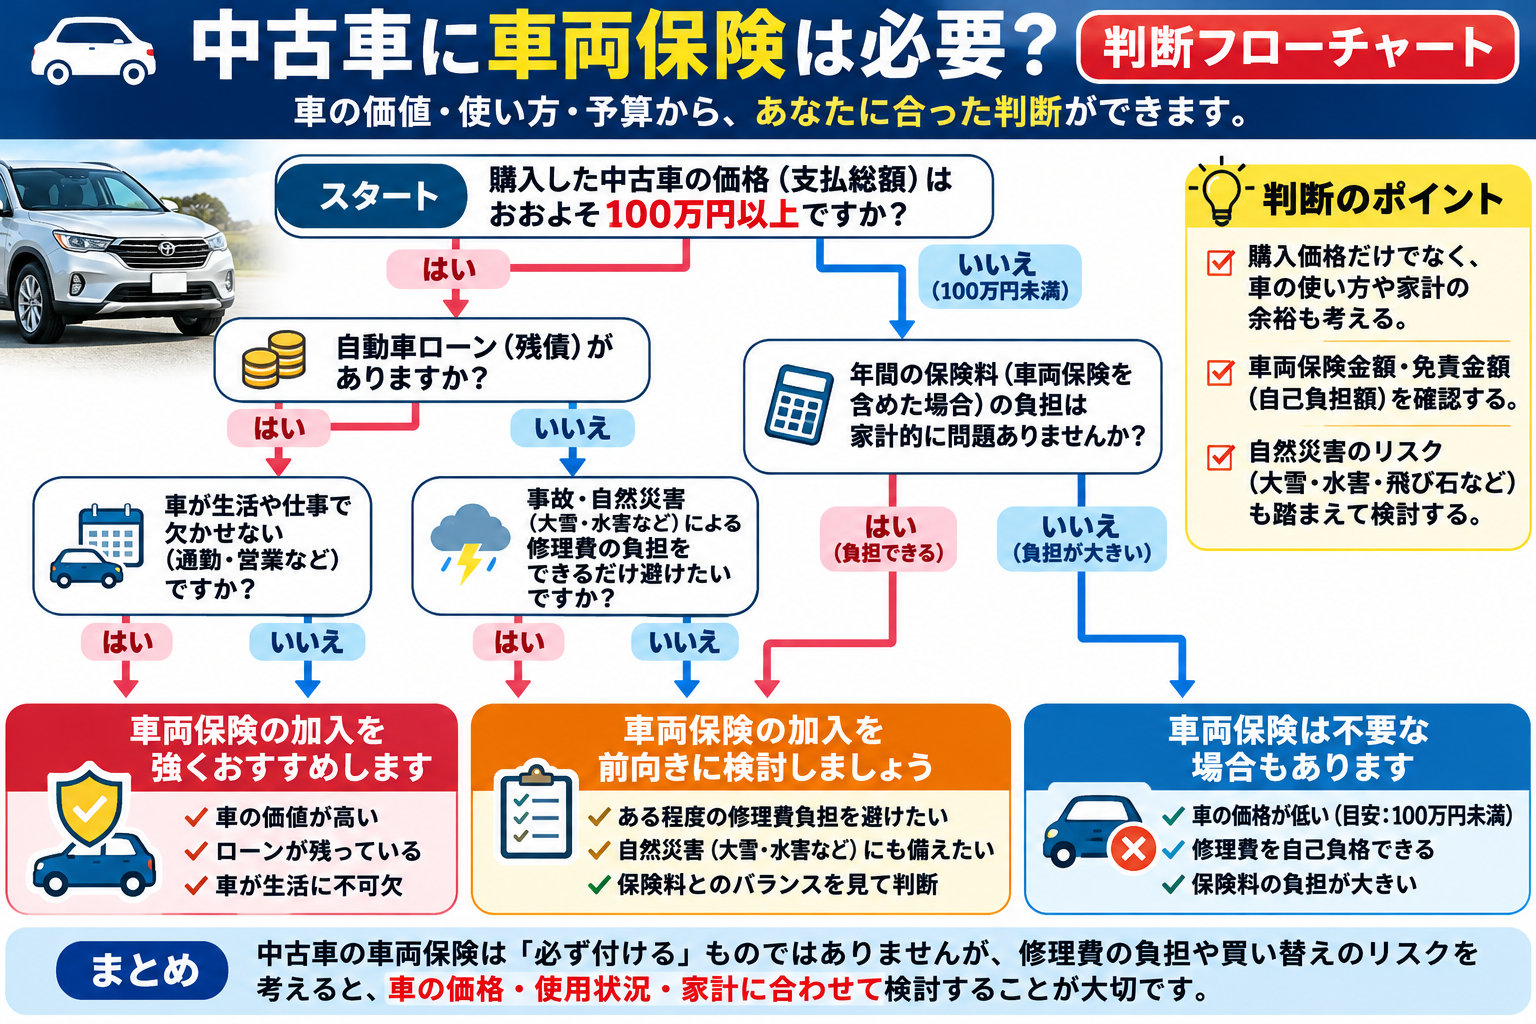
車両保険を検討したいケース
- 購入価格が高い中古車
- 自動車ローンが残っている
- 修理費を自己負担する余裕が少ない
- 通勤などで車が生活に欠かせない
- 自然災害や事故による車両損害に備えたい
車両保険を付けない選択も考えられるケース
例えば、購入価格が30万円程度の中古車で、車両保険を付けると年間保険料が大幅に高くなる場合です。
車両保険金額や免責金額によっては、保険料の負担と事故時に受け取れる補償額のバランスが合わないことがあります。
ただし、30万円で購入した車だから車両保険金額も必ず30万円になるとは限りません。
車両保険金額は、保険会社が定める車両の市場販売価格相当額などを基準に設定されます。
車両保険を付けるかどうかは、購入価格だけでなく、保険金額・免責金額・年間保険料・買い替えに必要な資金を比較して判断しましょう。
任意保険の保険料は何で決まる?
任意保険の保険料は、同じ車種でも人によって異なります。
主に影響するのは、次のような条件です。
- 年齢や運転者の範囲
- ノンフリート等級と事故歴
- 車種・型式
- 使用目的
- 年間走行距離
- 選択する補償内容
- 車両保険の有無
例えば、運転する人を本人だけに限定できる場合、運転者の範囲を広く設定するより保険料を抑えられることがあります。
ただし、実際に運転する家族が補償対象から外れてしまっては意味がありません。
安さだけでなく、普段誰が車を運転するのかを正確に確認することが大切です。
任意保険を安くする5つの方法
1.運転者の範囲を見直す
本人限定や本人・配偶者限定など、実際の運転状況に合う範囲を選びます。
2.年齢条件を確認する
運転者年齢条件が適用される人の範囲を確認し、適切な条件を設定します。
3.車両保険の内容を見直す
補償範囲や免責金額を変更することで、保険料が変わる場合があります。
4.重複している特約を確認する
弁護士費用特約や個人賠償責任特約などは、家族のほかの保険契約と補償が重複している場合があります。
ただし、対象者や補償範囲が完全に同じとは限らないため、削除する前に確認が必要です。
5.同じ補償条件で複数社を比較する
保険会社によって保険料やサービス内容が異なります。
比較する際は、対人・対物賠償、人身傷害、車両保険、特約、免責金額などの条件をできるだけそろえましょう。
中古車を購入するときに注意したい保険の手続き
中古車の納車時には、任意保険の手続きも重要です。
車を買い替える場合
現在の任意保険を継続する場合でも、契約車両の変更手続きが必要です。
新しい車の車検証情報や納車日などを保険会社に伝え、いつから新しい車が補償対象になるのか確認しましょう。
初めて車を購入する場合
納車日から補償が開始されるよう、余裕を持って契約手続きを進めます。
「納車後に保険へ加入すればいい」と考えるのは危険です。
車を手放して、しばらく運転しない場合
一定の条件を満たせば、中断証明書によって現在の等級を将来の契約に引き継げる場合があります。
発行条件や申請期限は保険会社に確認してください。
見落としやすい任意保険の特約
弁護士費用特約
事故の相手方に損害賠償請求をする際などに、契約条件に応じて弁護士費用等を補償する特約です。
特に、もらい事故など、自分側に賠償責任がなく保険会社の示談交渉サービスを利用できないケースで役立つことがあります。
対物超過修理費用特約
相手の車の修理費が、その車の時価額を超える場合などに、契約条件に従って超過分を一定限度まで補償する特約です。
古い車との事故では、修理費が車両の時価額を上回ることもあるため、確認しておきたい補償です。
ロードサービス
事故や故障時のレッカー搬送、バッテリー上がりなどに対応するサービスです。
ただし、無料搬送距離や対応条件、利用回数などは保険会社によって異なります。
よくある質問
Q.任意保険に加入しなくても車を運転できますか?
自賠責保険などの法的要件を満たしていれば、任意保険に加入していないこと自体は原則として違法ではありません。
しかし、重大事故では高額な賠償責任を自己負担する可能性があります。
Q.古い中古車なら任意保険は不要ですか?
いいえ。車が古くても、事故によって相手に与える損害が小さくなるわけではありません。
車両保険を付けない場合でも、対人・対物賠償は十分な補償を検討すべきです。
Q.ネット型と代理店型はどちらがよいですか?
ネット型は自分で補償内容を比較・選択しやすく、代理店型は担当者に相談しながら契約内容を検討しやすいという特徴があります。
どちらが適しているかは、保険の知識や相談の必要性、保険料、事故対応サービスなどによって異なります。
まとめ|任意保険は安さだけで選ばない
任意保険を選ぶ際に大切なのは、保険料の安さだけではありません。
特に対人・対物賠償は、万が一の事故で高額な損害賠償責任を負う可能性を考え、無制限を基本に検討したい補償です。
一方、車両保険や各種特約は、車の価値、使用状況、家計の負担などに合わせて見直す余地があります。
中古車を購入するときは、車両本体価格や維持費だけでなく、任意保険の補償内容まで確認しておくことが重要です。
万が一の事故で困らない補償を確保したうえで、自分に合った保険を選びましょう。